Bu makale, 193 sayılı Gelir Vergisi Kanunu’nun mükerrer 20/B maddesi kapsamında düzenlenen ve sosyal içerik üreticileri, mobil uygulama geliştiricileri ile internet üzerinden bireysel hizmet sunanları kapsayan vergi istisnası rejimini tüm detaylarıyla ele almaktadır.
Sosyal İçerik Üreticiliği ve İnternet Hizmetlerinde Vergi İstisnası Rehberi
Dijitalleşen ekonomiyle birlikte, gelir elde etme yöntemleri geleneksel kalıpların dışına çıktı. YouTube, Instagram, TikTok gibi platformlarda içerik üretenler, App Store veya Google Play için uygulama geliştirenler ve internet üzerinden bireysel eğitim/danışmanlık verenler için vergilendirme süreçleri, 7338 ve 7491 sayılı kanunlarla getirilen düzenlemeler sayesinde artık çok daha yalın. Bu yazıda, ilgili tebliğ hükümlerini ve uygulama esaslarını 10 temel başlıkta analiz edeceğiz.
- İstisnanın Kapsamı: Kimler Yararlanabilir?
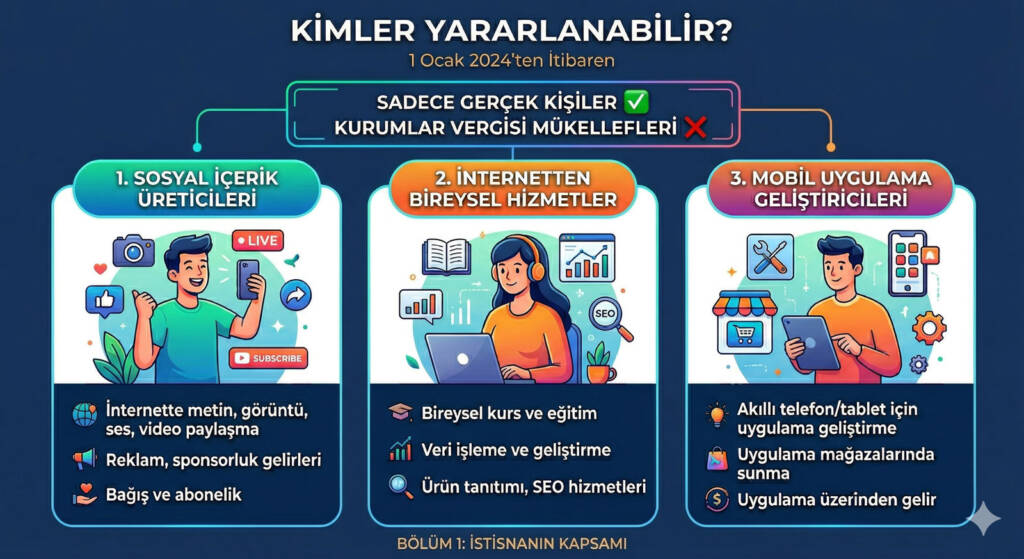
İstisna rejiminden yalnızca gerçek kişiler yararlanabilir; kurumlar vergisi mükellefleri (şirketler) bu kapsam dışındadır. 1 Ocak 2024 itibarıyla genişletilen yeni düzenleme ile istisna kapsamına giren faaliyetler üç ana grupta toplanmıştır:
- Sosyal İçerik Üreticileri: İnternet ve benzeri ortamlarda metin, görüntü, ses ve video paylaşarak reklam, sponsorluk, bağış veya abonelik geliri elde edenler.
- İnternet Üzerinden Bireysel Hizmet Sunanlar: Bireysel kurs, eğitim, veri işleme, veri geliştirme ve ürün tanıtımı (SEO dahil) gibi hizmetleri internet aracılığıyla sunan gerçek kişiler.
- Mobil Uygulama Geliştiricileri: Akıllı telefon veya tabletler için uygulama geliştiren ve bunları uygulama mağazaları üzerinden kullanıcılara sunarak gelir sağlayanlar.
- İstisnaya Konu Olan Gelir Türleri
İstisnadan yararlanabilmek için gelirin belirli kanallardan ve yöntemlerle elde edilmesi gerekir. Kaynaklara göre kapsam dâhilindeki gelirler şunlardır:
- Uygulama Gelirleri: Ücretli uygulama satışları, uygulama içi satışlar, reklam gelirleri, sponsorluklar ve ücretli abonelikler. Ancak uygulamanın uygulama mağazası dışında, örneğin doğrudan bir yazılım şirketine satılması durumunda istisna uygulanmaz.
- İçerik ve Hizmet Gelirleri: Reklam payları, sponsorluk anlaşmaları, takipçilerden gelen bağışlar (hediye, bahşiş vb.) ve ücretli abonelik bedelleri.
- Eğitim ve Kurs Gelirleri: Çevrimiçi görüşme programları (Zoom, Meet vb.) üzerinden verilen özel dersler veya eğitim platformlarına yüklenen videoların izlenmesi karşılığında alınan bedeller.
- İlk Adım: İstisna Belgesi ve Banka Hesabı
İstisnadan faydalanmanın ön şartı, bürokratik süreci doğru başlatmaktır.
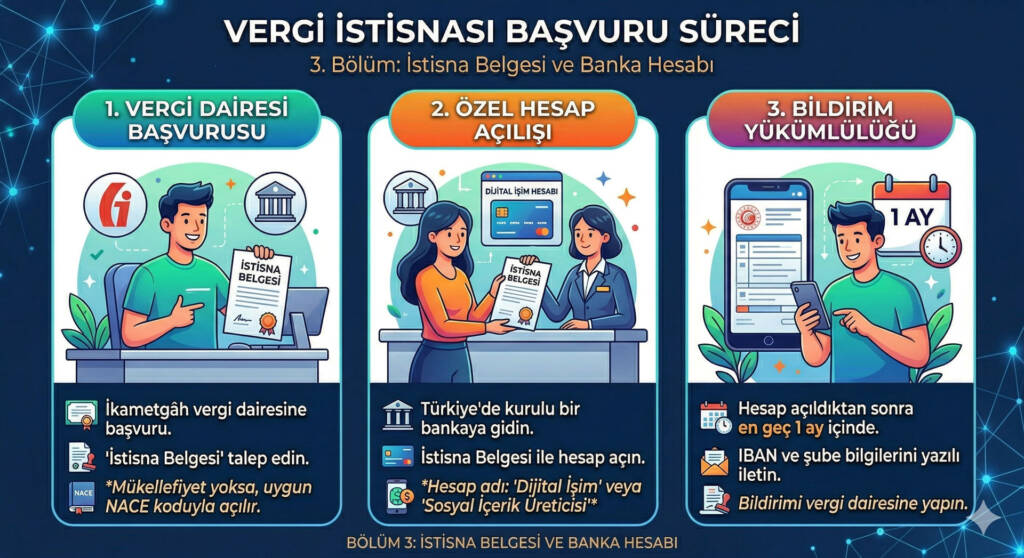
- Vergi Dairesi Başvurusu: İkametgâhın bulunduğu yerdeki vergi dairesine başvurularak “İstisna Belgesi” alınmalıdır. Eğer mükellefiyetiniz yoksa, vergi dairesi önce uygun NACE koduyla mükellefiyet tesis eder, ardından belgeyi verir.
- Özel Hesap Açılışı: Alınan belge ile Türkiye’de kurulu bir bankada “istisna hesabı” açılmalı veya mevcut bir hesap bu işe tahsis edilmelidir. Bankalarda Dijital İşim Hesabı veya Sosyal İçerik Üreticisi Muafiyet hesabı adıyla geçmektedir.
- Bildirim Yükümlülüğü: Banka hesap bilgileri (IBAN, şube vb.), hesabın açıldığı veya kullanılmaya başlandığı tarihten itibaren bir ay içerisinde vergi dairesine yazılı olarak bildirilmelidir.
- %15 Stopaj: Nihai Vergi Sistemi
Bu istisna modelinin en büyük avantajı, bankanın vergi sorumlusu olmasıdır. Bankalar, bu özel hesaplara yatan her türlü hasılat üzerinden, aktarım tarihinde %15 oranında gelir vergisi tevkifatı (stopaj) yaparlar.
Eğer takvim yılı içindeki toplam hasılatınız belirlenen sınırı (2026 yılı için 5.300.000 TL) aşmazsa, bankanın yaptığı bu %15’lik kesinti sizin nihai verginiz olur. Bu durumda yıllık gelir vergisi beyannamesi vermenize gerek kalmaz; hatta başka gelirleriniz (örneğin kira geliri veya başka ticari kazanç) nedeniyle beyanname verseniz bile bu istisna kazançlarını beyannameye dâhil etmezsiniz.
- Kritik Sınır: 5.300.000 TL Eşiği
İstisna sonsuz bir muafiyet sağlamaz. 193 sayılı Kanun’un 103. maddesindeki dördüncü gelir dilimi (2026 yılı için 5.300.000 TL) aşıldığı anda vergilendirme rejimi değişir.
- Sınır Aşılırsa: Yıl içindeki toplam hasılat (giderler düşülmeden önceki brüt tutar) bu sınırı aşarsa, kazancın tamamı için yıllık gelir vergisi beyannamesi verilmesi zorunludur.
- Mahsup İmkanı: Beyanname verildiğinde, banka tarafından yıl içinde kesilen %15’lik vergiler, beyanname üzerinden hesaplanan toplam vergiden mahsup edilebilir (düşülebilir).
- İzleyen Yıllar: Bir yıl sınırı aşmış olmanız, sonraki yıllarda istisnadan yararlanmanıza engel değildir. Her yıl kendi içinde bağımsız değerlendirilir.
- Defter Tutma ve Belge Düzenleme Kolaylığı
Münhasıran (yalnızca) bu istisna kapsamındaki faaliyetlerle uğraşan mükellefler için ciddi bir operasyonel kolaylık sağlanmıştır:
- Muafiyet: Kazanç tutarı ne olursa olsun; defter tutma, defter tasdik ettirme ve fatura/makbuz gibi belge düzenleme zorunluluğu yoktur.
- Belge Saklama: Defter tutma zorunluluğu olmasa da, faaliyetle ilgili gider belgelerini (satın alınan ekipmanlar, hizmetler vb.) yasal süre boyunca saklamak zorunludur.
- Gider Pusulası Yerine Dekont: Şirketlerin istisna kapsamındaki kişilere yaptığı ödemelerde, gerekli bilgileri içeren banka dekontları “gider pusulası” yerine geçer.
- Karma Faaliyetlerde Vergi Yönetimi
Eğer bu istisna kapsamındaki işinizin yanında başka bir ticari faaliyetiniz (örneğin bir dükkanınız veya otel işletmeniz) varsa, süreç biraz daha detaylanır:
- Defter Yükümlülüğü: Diğer faaliyetiniz nedeniyle defter tutma ve belge düzenleme yükümlülüğünüz devam eder.
- Kayıtların Ayrılması: İstisna kapsamındaki gelir ve giderler ile diğer işinize ait kayıtlar birbirine karıştırılmamalıdır.
- Müşterek Giderlerin Dağıtımı: Kira, elektrik gibi her iki iş için ortak yapılan giderler, her iki faaliyetin hasılat oranına göre paylaştırılır. İstisna kapsamındaki işe düşen gider payı, diğer işin vergiye tabi kazancından düşülemez.
- Özellikli Durumlar: Ayni Ödemeler ve Üçüncü Taraflar
- Ayni Tahsilat (Hediye/Ürün): Reklam karşılığında nakit yerine bir ürün (örneğin cep telefonu) alırsanız, bu ürünün rayiç bedelini belirli süreler içinde banka hesabınıza nakit olarak yatırmanız gerekir. Aksi takdirde hasılatın tamamının bankadan geçirilmesi şartı ihlal edilmiş sayılır.
- Üçüncü Taraf Hizmet Sağlayıcıları: Gelirlerinizi bir ajans veya “Multi-Channel Network” (MCN) üzerinden alıyorsanız, ajansın kendi komisyonunu düştükten sonra size aktardığı net tutar üzerinden banka %15 kesinti yapar ve istisna geçerliliğini korur.
- Aracılık Faaliyetleri: Eğer kendiniz içerik üretmiyor, sadece başkalarını bir araya getiren bir platform işletiyorsanız, bu bir “aracılık faaliyetidir” ve bu istisnadan yararlanamazsınız.
- İstisna Şartlarının İhlali ve Cezai Müeyyideler
Şartların ihlal edilmesi durumunda (örneğin hasılatın banka dışından tahsil edilmesi veya sınırın aşılmasına rağmen beyanname verilmemesi) ciddi yaptırımlar söz konusudur:
- Eksik tahakkuk eden vergi, vergi ziyaı cezası kesilerek ve gecikme faiziyle birlikte tahsil edilir.
- Ancak, ihlal durumunda bile mükellefin yanındaki işçiye ödediği ücret veya ödediği kira üzerinden stopaj yapma yükümlülüğü doğmaz.
- Takvim Yılı İçinde Geçişler
- İstisnaya Başlama: Yıl ortasında istisnaya başlarsanız, o tarihe kadar olan kıst dönem için beyanname vermeniz gerekir. Sınır kontrolü yapılırken sadece istisna dönemindeki hasılat dikkate alınır.
- İstisnadan Vazgeçme: İstisnadan vazgeçtiğiniz tarihten itibaren on gün içinde defter tasdik ettirmeniz şarttır. Vazgeçme tarihinden yıl sonuna kadar olan dönem için vergilendirme genel hükümlere göre yapılır.
Sonuç
Sosyal içerik üreticiliği ve mobil uygulama dünyası, bu tebliğ ile vergi dairesinin karmaşık labirentlerinden çıkarılıp banka dekontlarının sadeliğine indirgenmiştir. Ancak 5.300.000 TL hasılat sınırı, hasılatın münhasıran bankadan geçirilmesi ve belgelerin saklanması gibi kritik eşiklere dikkat edilmesi hayati önem taşır. Bu dijital vergi rejimi, üreticilerin enerjisini beyanname formlarına değil, yaratıcılığa harcamasına olanak tanımaktadır.